“国家队”领跑氢能赛道 13家国有控股氢能公司成立与陆地管道运输新格局
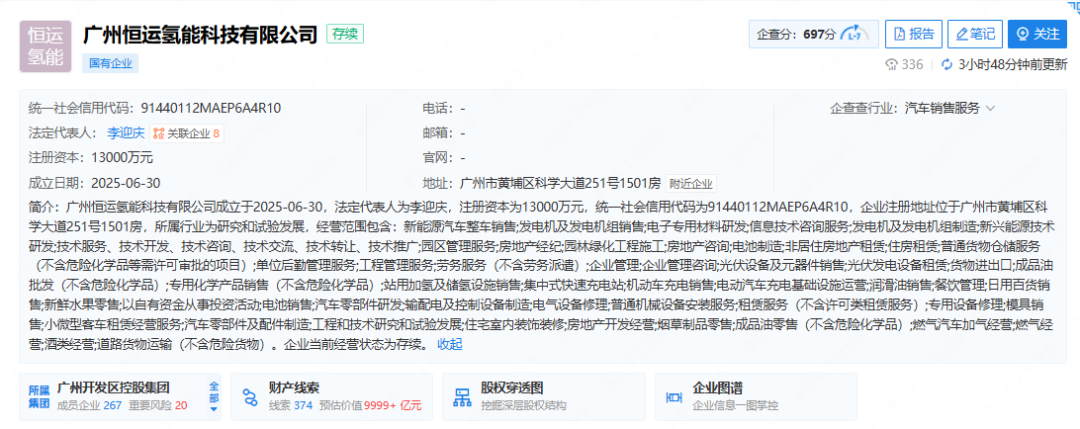
随着全球能源转型加速,氢能作为清洁高效的二次能源,正成为我国能源战略的重要组成部分。以中央企业和地方国企为代表的“国家队”强势布局氢能产业,截至目前,已有13家国有控股氢能公司相继成立,标志着氢能产业化进入新阶段。其中,陆地管道运输作为氢能长距离、大规模输运的关键环节,正在从示范走向规模化应用,为氢能经济铺就“高速路”。
一、国有氢能公司密集成立,产业格局初现
据公开信息统计,13家国有控股氢能公司涵盖了中国石化、中国石油、国家电投、国家能源集团、华电集团、大唐集团等能源央企,以及部分地方能源国企。这些公司业务贯穿制氢、储运、加氢、用氢全产业链,尤其在绿氢制备、燃料电池、氢能交通等领域重点发力。例如,中国石化已建成多个绿氢炼化项目,并规划了“油氢电服”综合能源站;国家电投则聚焦可再生能源制氢与氢储能。
国有资本的集中进入,不仅解决了氢能早期投资大、回报周期长的难题,也通过规模化效应推动技术降本。央企间的协同合作加速了标准制定和基础设施建设,为氢能商业化扫清障碍。
二、陆地管道运输:氢能远距离输送的“动脉”
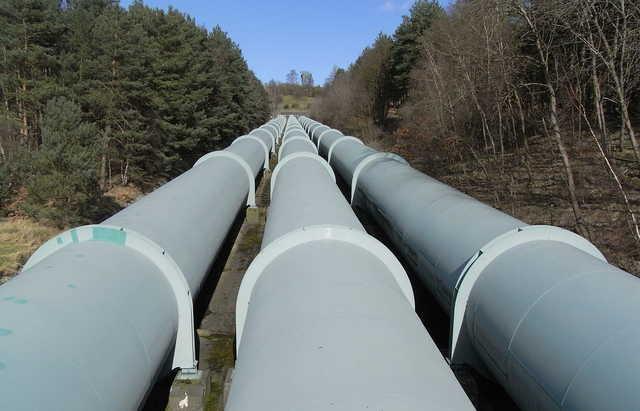
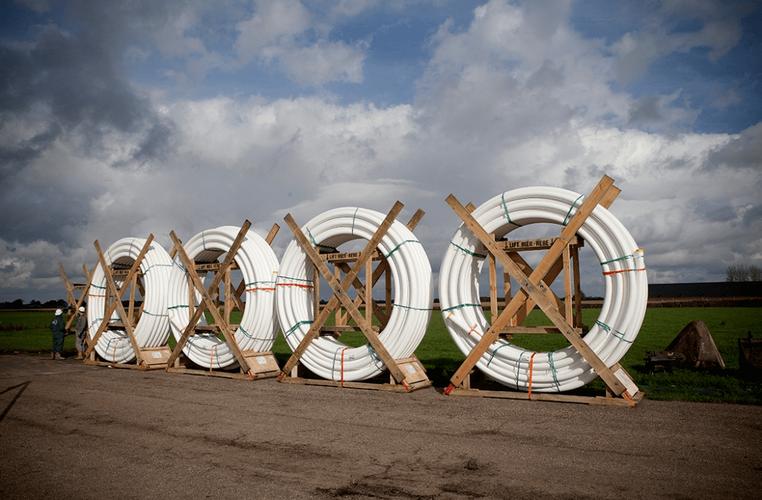
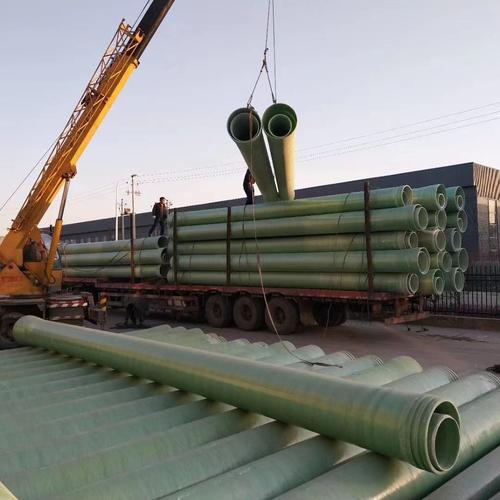
氢气管道运输具有运量大、成本低、能耗小的优势,是连接氢源与消费市场的理想方式。目前,我国氢气管道总里程约400公里,主要集中在环渤海、长三角等地。随着国有氢能公司的大规模布局,纯氢管道和掺氢天然气管道建设明显提速。
例如,中国石化正在推进“西氢东送”纯氢管道示范工程,规划长度超过400公里,将内蒙古的绿氢输送至京津冀地区。中国石油则开展了掺氢天然气管道试验,利用现有天然气管网实现氢能低成本输运。国家管网集团也在积极研究氢气管网规划,推动形成全国性氢能管输网络。
三、挑战与前景
尽管“国家队”领跑趋势明显,但氢能管道运输仍面临材料相容性、安全规范、成本经济性等挑战。氢脆问题要求管道采用特殊钢材或内涂层,且加压输送能耗较高;现行法规对氢气管道设计、运维标准尚不完善。不过,随着13家国企的持续投入和技术攻关,这些问题正逐步解决。
在“双碳”目标下,氢能管道运输有望与风光电基地、氢能重卡、氢冶金等场景深度融合,形成“西部制氢、东部用氢”的跨区域协同模式。国有氢能公司将继续发挥主导作用,推动氢能成为能源转型的重要支柱。可以预见,一张覆盖全国的氢能陆地管道运输网正徐徐展开,为绿色经济注入强劲动力。
如若转载,请注明出处:http://www.qingzaiguo.com/product/38.html
更新时间:2026-10-26 14:49:33